ブログで月5万円を稼ぐロードマップ
としまる
Way to 40's FIRE
※本記事にはプロモーション(アフィリエイト広告)が含まれています。
アイちゃん、40代でFIREって、もう遅くない?正直、出遅れた感あるんだけど…
遅くないです。むしろ40代は収入と経験が揃う時期なので、戦略次第で十分間に合います。今日はその理由と、具体的なやり方を整理しましょう。
「40代でFIREなんて、もう遅いんじゃない…?」そう思ってる方、多いですよね。わかります、僕もずっとそう思ってました(笑)。
僕は現在40代前半。北海道出身、いわゆる「普通のサラリーマン」とはちょっと違うキャリアを歩んできました。母子家庭で育ち、経済的な不安とはずーっと隣り合わせ。「お金に振り回されない人生が欲しい」って、本気で思ってました。
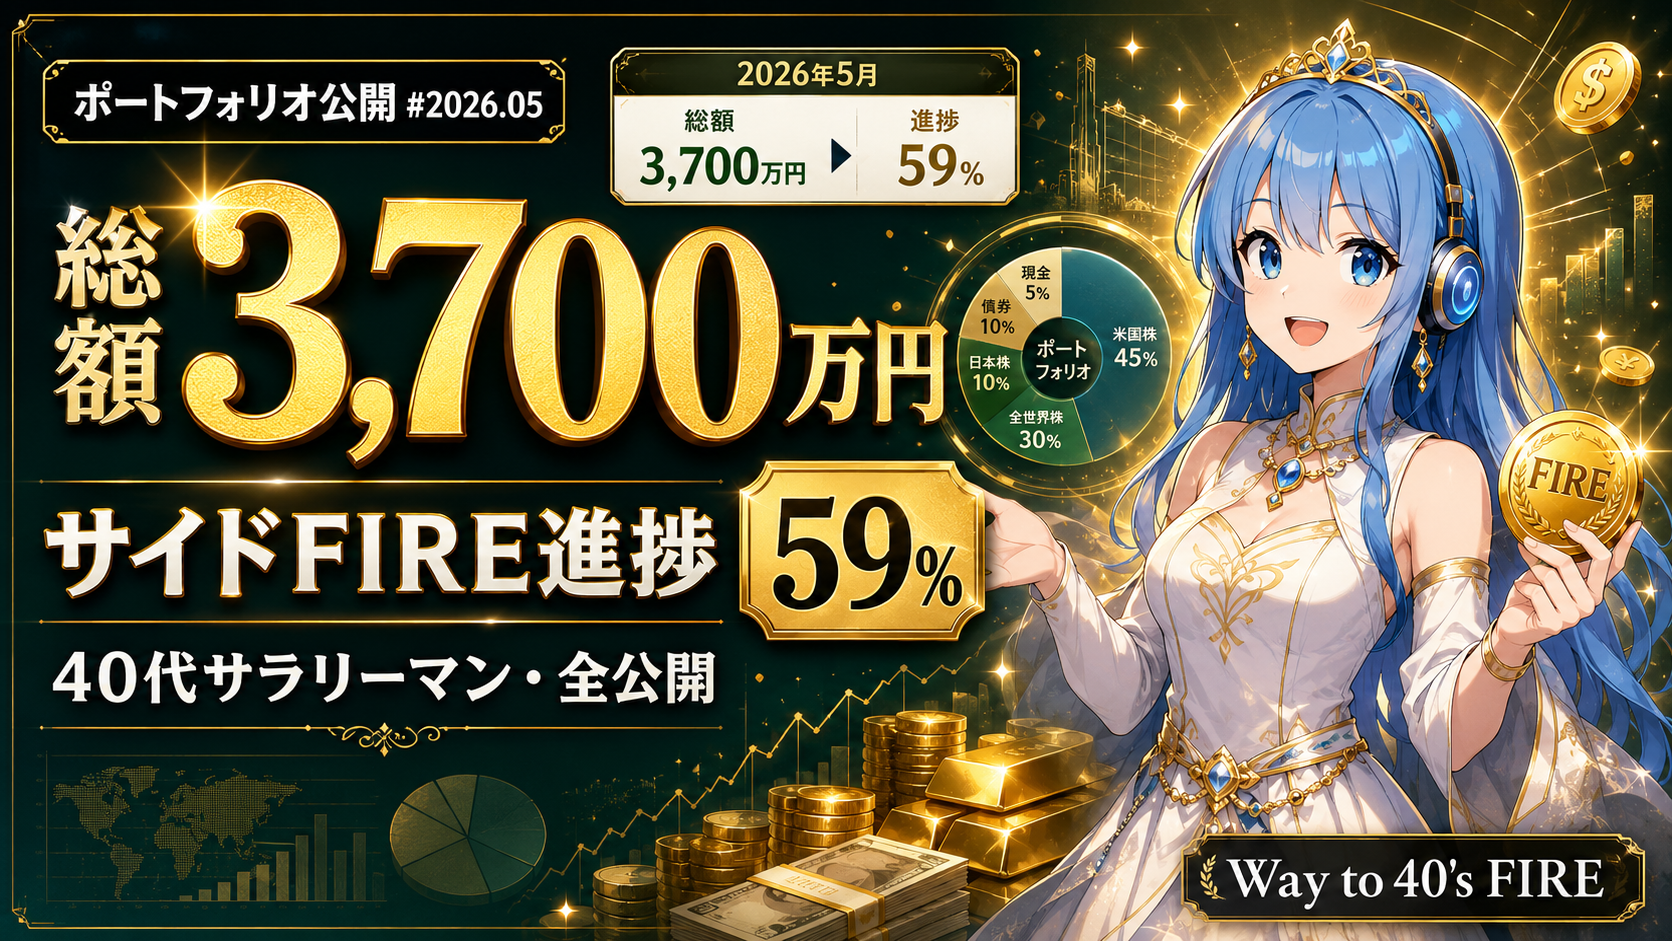
そんな僕が今、資産3,000万円超を保有しながら、サイドFIREを本気で目指してます。特別な才能も恵まれた環境もありませんでした。あったのは「継続する力」と「正しい戦略」——この2つだけ。
この記事では、僕が実際にやってきたことをリアルな数字とともに全部公開しながら、同じように40代から資産形成を本気でやりたい方への完全ロードマップをお届けしますね!
FIRE目指すって、いきなり仕事辞めるってこと?それはちょっと怖い…
違います。FIREには種類があります。まず「フルFIRE」と「サイドFIRE」の違いを押さえましょう。
FIRE(Financial Independence, Retire Early)とは、経済的自立を達成して早期退職を実現するライフスタイルのこと。2010年代にアメリカで一気に広まって、日本でも30〜40代を中心に注目されるようになりました。
完全FIREは「投資収益だけで生活費をぜんぶ賄う」ってやつ。かっこいいけど、必要な資産額が正直エグいです(笑)。一方、サイドFIREは「投資収益+副業収入」で生活を回して、会社への依存度をガクッと下げるスタイル。こっちのほうが圧倒的に現実的です。
| 種類 | 特徴 | 必要資産の目安 |
|---|---|---|
| 完全FIRE | 投資収益のみで生活 | 生活費×25倍 |
| サイドFIRE | 投資収益+副業で生活 | 完全FIREより少なくてOK |
| セミリタイア | 週2〜3日だけ働く | 柔軟に設定可能 |
僕が目指してるのはサイドFIREです。副業収入があれば必要な投資資産額を大幅に下げられるので、40代からでも全然間に合う。これ、気づいたときマジで希望になりました。
結局、いくら貯めればFIREできるの?
「4%ルール」で逆算できます。意外とシンプルな数字が出るので、ゴールが一気に見えますよ。
FIREの計画に絶対欠かせないのが「4%ルール」です。これは米国の「トリニティ・スタディ」という研究に基づいた考え方で、「資産の4%を毎年取り崩し続けても、30年以上資産が枯渇しない可能性が高い」というもの。
要は「年間生活費の25倍あれば、もう働かなくても生きていける」って理屈ですね〜。
年間生活費 ÷ 4%(0.04)= 必要な資産額
例えば年間生活費が300万円なら:300万円 ÷ 0.04 = 7,500万円 が完全FIREの目標になります。…うん、重いですよね(笑)。
副業で月10万円(年120万円)稼げる場合:(300万円 − 120万円)÷ 0.04 = 4,500万円
副業があるだけで、必要資産が3,000万円も減るんですよ! これがサイドFIREを目指す最大の理由です。「副業って面倒くさそう…」と思うかもですが、この差を見ると動くしかないなって思えます。
FIREを語るなら、数字を隠しちゃダメだと思ってます。ってことで全部さらします〜。
住宅ローン抱えながら、4人家族で資産3,000万円。お金持ちってほどじゃないけど、コツコツ積み上げてきた結果です。派手さはないけど、これが等身大のリアル。
僕は3本柱で増やしてきた。NISAのインデックス、配当ETF、それと個別成長株。
役割が違う3つを組み合わせているのがポイントですね。順番に見ていきましょう。
資産形成の核になるのがNISA(少額投資非課税制度)を使ったインデックス投資です。僕はS&P500と全米株インデックスを中心に買い続けてます(最近は毎月の積立ではなく、ボーナス時の一括投入が中心)。これはもうブレないで正解。
インデックス投資の強みは「手間なし・分散・長期実績」の三拍子。世界の上位企業数百〜数千社にまとめて投資できるから、1社が倒産しても致命傷にはならない。この安心感、マジでデカいです。
初心者さんへの推奨: まず月1〜3万円でもいいので「eMAXIS Slim 全世界株式」や「eMAXIS Slim 米国株式(S&P500)」を積立設定してみてください。自動化しちゃうのがポイントですよ〜!
インデックス投資って、「評価額は増えてるけど、実感ゼロ…」ってなりがちなんですよ(笑)。なので配当ETFを組み合わせて、定期的に配当金を受け取ることで「ちゃんと機能してる」って感覚を維持してます。
配当金は「不労所得の練習」でもあるんですよね。少額でも口座に入金があると、FIREへのモチベーションがマジで跳ね上がります。これ、体感すると分かります!
投資に慣れてきたら、成長株に一部を配分する選択肢もあります。僕の場合、NVIDIAへの投資で評価益が+1,500%を超えた時期がありました。これはAIブームの波にガッツリ乗れた結果。正直、運も大きいです(笑)。
ただし、個別株はリスクもガッツリ高い。保有するのはポートフォリオ全体の10〜20%以内に抑えて、コア部分はインデックス投資と配当ETFで固めてください。ここは強くおすすめしておきます!
投資だけでFIREを目指すのは、時間と資産規模が必要。40代スタートだと、正直けっこうキツい(笑)。そこで重要になるのが副業による収入の柱作りです。
僕が実際にやってること:
副業のメリットは2つ。ひとつは単純に収入が増えること。もうひとつは、副業収入が加わることで「必要な投資資産額が下がる」という4%ルールの恩恵。この2段構えが、マジで強いんですよね〜。
理屈は分かった。明日から具体的に何すればいい?
5ステップにまとめました。順番にやるだけです。完璧主義より「まず1個やる」が大事ですよ。
まず現状把握が最優先。毎月の収入・支出を記録して、固定費の削減ポイントを探しましょう。保険の見直し・サブスクの整理・通信費の削減だけで月1〜3万円の余剰が出ることも全然あります。
証券口座の開設って時間がかかるんですよ。「明日やろう」は絶対に「永遠にやらない」なので(笑)、今日中に楽天証券かSBI証券のサイトにアクセスして申し込みを始めてください。開設後はすぐNISAの積立設定までやり切りましょう!
「完璧なタイミング」を待つ必要、マジでないです。今日の1万円より、明日の1万円の方が遅い。「相場が下がってから買おう」と考えてるうちに、何年も経ってしまうんですよね…(僕も何回か経験済み笑)。インデックス投資は時間が最強の武器です。
ブログ、SNS発信、スキル販売(ストアカ・ランサーズなど)、せどり、動画編集…選択肢はてんこ盛り。でも、まずひとつに絞って、半年続けてみるのが鉄則です。あれこれ手を出すと全部中途半端になるので要注意!継続できたものだけが、収益化の扉を開きます。
「何歳でサイドFIREしたいか」「そのために必要な資産はいくらか」「毎月いくら投資に回せるか」を逆算して計画しましょう。計画があると、ブレない判断ができるようになります。目標なき投資は、ただの賭けですからね。
思ったよりFIREって戦略ゲーなんだね…運じゃないんだ。
運ではなく設計です。40代からでも十分間に合うので、一歩踏み出しましょう。
僕は特別な人間じゃありません。母子家庭育ち、大学中退、会社員として働きながら、ビリヤードに打ち込んで北海道一位になったこともある——そんな普通の40代が、資産3,000万円を積み上げて、今もサイドFIREに向けて動き続けてます。
大事なのは、継続する力。才能や派手なリターンよりも、「正しい方向に歩み続けること」が最終的にいちばん大きな差を生みます。これは本当にそう。
このブログでは、僕自身のリアルな歩みをこれからも発信していきます。一緒にサイドFIREを目指しましょう〜🔥
家計簿だけじゃ見えない「もっと上の最適化」って、実はFPに聞くと一発でわかる。
「おかねと暮らしの相談窓口」なら、家計・保険・住宅ローン・教育費まで完全無料で相談できます。
※ 「おかねと暮らしの相談窓口」公式サイトへ移動します
サイドFIREは長期戦。一人で全部やろうとすると、情報過多で挫折しがちです。僕が「最初から知っておけばよかった」と思った、信頼できる学習&相談先を3つ紹介します。
3つとも「無料で試せる」のがポイント。まず1つ気になるところに踏み込んでみるのが、サイドFIRE学習の第一歩。